资源介绍
视频数量:25个
总时长:1小时33分
课程介绍:
量化金融:定价、风险管理与交易
想象一下,有人坐在办公室里,手指轻轻敲击键盘,屏幕上跑着一串串数字模型,几分钟后便能精确判断出一笔上亿资产的风险敞口该调整多少。这不是科幻电影的场景,而是量化分析师的日常工作。
量化金融,说白了就是用数学这把尺子去丈量金融市场里那些模糊不清的东西:一只股票到底值多少钱?一个衍生品组合在最坏情况下会亏多少?什么样的交易策略能稳定地赚到钱?这些问题已经远远超出了人脑直觉的判断能力,于是金融机构开始大量招募数学家、物理学家和程序员,让他们用模型和算法来回答这些难题——这些人就是业界常说的宽客。
这门课正是为想要入门或系统梳理量化金融知识的人准备的。二十五个模块,不到两个小时,节奏紧凑但覆盖面相当完整,从最基础的数学概念一直讲到量化交易的实战策略。下面逐一来看看它讲了什么。
一、数学与金融的底层基础
课程一开始没有直接讲那些炫酷的模型,而是老老实实先打基础。第一部分聚焦在量化金融的底层工具上:概率统计、微积分和线性代数的核心概念。这些内容不是空讲理论,而是紧扣金融场景——比如为什么方差可以用来衡量风险,协方差矩阵为什么在组合投资中如此关键。同时还快速过了一遍金融市场的主要构成:股票、债券、衍生品各自是什么、怎么交易。最后专门讲了货币的时间价值和贴现原则,这是后续所有定价模型的基石。
二、资产定价的核心模型
第二部分进入资产定价的硬核内容。从现代投资组合理论讲起,告诉你为什么不能把鸡蛋全放在一个篮子里,以及那条著名的有效前沿到底是什么意思。资本资产定价模型CAPM解决的是一个资产的预期收益由什么决定,市场风险溢价和贝塔系数的概念必须吃透。套利定价理论APT允许多个因子同时作用,比CAPM更贴近现实。固定收益部分覆盖了收益率、久期和凸性,以及利率期限结构和收益率曲线的解读方法,包括自举法构建零息利率曲线的过程。
三、衍生品定价的完整工具箱
第三部分覆盖衍生品定价,这是很多学习者最关心的板块。从最简单的远期合约和期货讲起,搞清楚它们的运作机制、每日盯市结算的逻辑,以及无套利条件下的理论定价方法。互换合约也包括在内,是利率衍生品市场的主力产品。期权部分自然是大头:从看涨看跌期权的收益结构和买卖权平价关系讲起,进入二叉树模型的直观入门,再深入到业界标准的Black Scholes Merton模型,清楚它的假设条件和实际局限。Greeks——德尔塔、伽马、Theta、维加和Rho——逐一拆解,这是每个期权交易者必须掌握的指标。
四、风险管理的系统方法
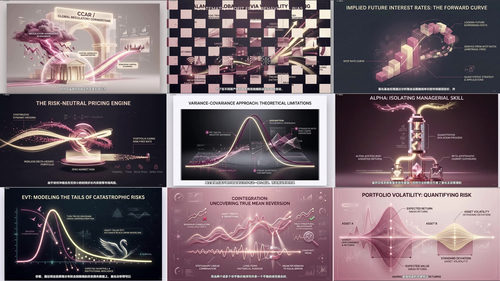
第四部分转向风险管理,这也是量化金融最核心的应用场景。首先区分市场风险、信用风险和操作风险三大类别。重点讲解风险度量的主流方法:风险价值VaR的三种实现路径——基于协方差的方法、历史模拟法和蒙特卡洛模拟法,各有优劣和适用场景。预期短缺作为VaR的改进,弥补了VaR不衡量尾部损失的缺陷。压力测试和情景分析用于应对极端情况,当历史数据不再可靠时,如何通过假设情景评估投资组合的脆弱性。
五、量化交易与组合管理
最后一部分走到实战层面。统计套利和均值回归策略是量化交易中最经典的思路之一,课程解释了其背后的统计原理和实现逻辑。动量和趋势跟随策略代表另一类截然不同的哲学,不是回归均值而是追涨杀跌。算法执行和市场微观结构理论揭示了大单如何拆分、不同订单类型对成交价格的影响。投资组合优化技术涉及各种约束条件下的最优配置方法,最后用业绩归因和风险调整后收益指标来评估策略好坏。
整个课程学下来,你会对量化金融形成一个完整的知识图谱:明白定价的数学原理、了解风险如何度量、清楚交易策略背后的逻辑。虽然不一定能让你立刻上手做模型,但足够让你在和量化从业者交流时听得懂他们在说什么,也为自己选择某个细分方向深入钻研打下基础。
这门课适合几类人:对金融和数学都有兴趣的入门读者,想快速了解行业全貌的金融或理工科在校生,或者已在金融行业工作但希望系统补充量化知识的从业者。不要求你是数学天才,但微积分和概率统计的基本概念最好有所了解。